Vous pouvez développer plusieurs activités indépendantes, mais pas créer plusieurs micro-entreprises à votre nom. La solution consiste à regrouper vos activités dans une même entreprise individuelle et à suivre séparément leurs recettes : les plafonds, les cotisations et la TVA ne se calculent pas toujours de la même façon.
L’article en bref
Une seule micro-entreprise peut réunir plusieurs activités, même de natures différentes. Cette souplesse demande toutefois un suivi précis des recettes et des règles propres à chaque activité.
- Une seule structure : Une personne ne peut pas avoir plusieurs micro-entreprises simultanément.
- Activités cumulables : Une activité commerciale, artisanale ou libérale peut être associée.
- Seuils à surveiller : Les plafonds dépendent de la nature des recettes et de l’année.
- Gestion adaptée : Cotisations, impôts, TVA et factures exigent un suivi distinct.
Le cumul peut soutenir un projet professionnel évolutif, à condition d’en mesurer les implications dès le départ.
Peut-on avoir plusieurs micro-entreprises à son nom ?
Non, une personne physique ne peut pas posséder plusieurs micro-entreprises en même temps. Le régime micro-entreprise est une modalité simplifiée de l’entreprise individuelle : l’activité est exercée en votre nom, sans création d’une personne morale distincte.
En revanche, vous pouvez ajouter plusieurs activités au sein de cette même entreprise. Une activité principale et une ou plusieurs activités secondaires peuvent ainsi coexister, qu’elles soient proches ou très différentes. Autrement dit, le cumul de micro-entreprises est interdit, mais le cumul d’activités est possible.
Une entreprise, plusieurs activités indépendantes
Un coiffeur installé dans un salon peut, par exemple, donner des cours dans une école de coiffure. Il exerce alors une activité artisanale et une activité libérale au sein de la même structure, en déclarant correctement chacune de ses recettes.
Cette organisation convient aussi à une personne qui conserve une activité de conseil tout en lançant une activité complémentaire de vente. La diversité des projets ne nécessite donc pas automatiquement une nouvelle création d’entreprise.
Cumul d’activités en micro-entreprise : les conditions à vérifier
Avant d’ajouter une activité, vérifiez qu’elle est compatible avec le statut de micro-entrepreneur. Les activités commerciales, artisanales et certaines activités libérales peuvent relever de ce régime, y compris des activités réglementées lorsque les conditions d’accès et d’exercice sont respectées.
En revanche, certaines professions libérales relevant d’une caisse de retraite autre que la Cipav ou la Sécurité sociale des indépendants sont exclues du régime. Les activités agricoles rattachées à la MSA et plusieurs activités immobilières soumises à la TVA immobilière, comme la promotion ou la marchandisation de biens, n’y sont pas non plus éligibles.
Bien déclarer l’ajout d’une activité
Une activité secondaire doit être déclarée par les formalités prévues pour votre entreprise, notamment via le guichet unique des formalités des entreprises. Selon l’activité, des qualifications, assurances ou autorisations peuvent être nécessaires.
Il est utile de conserver un suivi séparé des recettes de chaque catégorie, même si elles relèvent d’une seule entreprise. Cette précaution facilite les déclarations fiscales et sociales, ainsi que la vérification des plafonds de chiffre d’affaires.
- Vérifier l’éligibilité de l’activité au régime micro-entreprise.
- Repérer les obligations propres au métier : qualification, assurance ou autorisation.
- Déclarer l’activité ajoutée auprès du guichet unique compétent.
- Suivre séparément les recettes pour appliquer les bonnes règles à chaque catégorie.
Plafonds de chiffre d’affaires : comment les vérifier en activité mixte ?
Quand plusieurs activités sont exercées, il faut tenir compte à la fois d’un plafond global et, selon les catégories concernées, de limites propres à certaines recettes. Les seuils du régime micro-fiscal s’apprécient sur les années de référence : un dépassement isolé ne fait pas nécessairement sortir immédiatement du régime, tandis que le dépassement des limites pendant deux années consécutives peut entraîner sa perte.
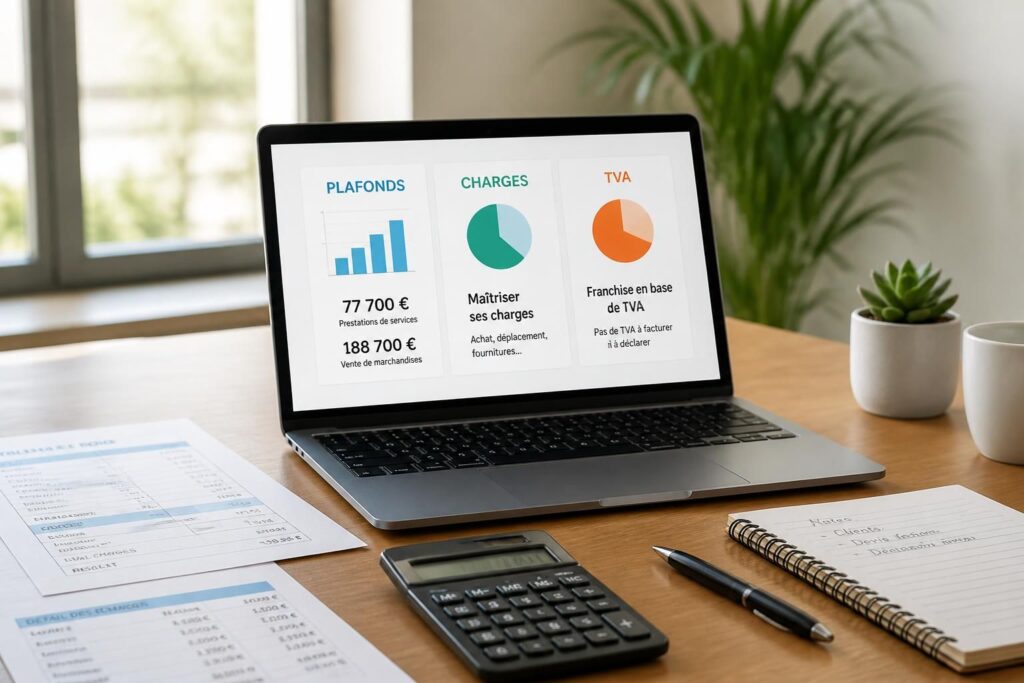
Les seuils changent selon l’année concernée et la nature des activités. Pour les recettes encaissées en 2026, déclarées en 2027, les repères indiqués pour les activités mixtes sont les suivants. Vérifiez la situation applicable à votre activité sur les services officiels, car les catégories et les règles particulières peuvent modifier le calcul.
| Recettes concernées | Repère global | Repère propre à l’activité |
|---|---|---|
| Prestations de services BIC ou activité libérale BNC | 203 100 € HT | 83 600 € HT pour les prestations concernées |
| Location de meublés de tourisme non classés | 203 100 € HT | 15 000 € HT pour cette location |
| Location de meublés de tourisme classés | 203 100 € HT | 83 600 € HT pour cette location |
| Vente de marchandises dans une activité mixte | 203 100 € HT | Pas de seuil distinct supplémentaire pour la vente |
À titre d’exemple, un réparateur automobile qui vend aussi des pièces doit distinguer les recettes de réparation de celles issues des ventes. Si les prestations dépassent leur plafond spécifique une année, cela ne suffit pas à exclure automatiquement l’entreprise du régime l’année suivante : les seuils des deux années de référence doivent être examinés.
Les plafonds du régime micro-fiscal ne doivent pas être confondus avec les seuils de franchise en base de TVA. Ce sont deux mécanismes différents, avec des conséquences et des montants distincts.
Impôts, cotisations et TVA : les effets du cumul
Un calcul fiscal adapté à chaque recette
Le chiffre d’affaires n’est pas imposé intégralement : l’administration applique un abattement forfaitaire qui varie selon la nature de l’activité. Dans une activité mixte, il faut donc répartir les recettes par catégorie avant de calculer le revenu imposable.
À titre de repère, les abattements indiqués sont de 71 % pour la vente de marchandises et certains hébergements, de 50 % pour les prestations de services BIC et de 34 % pour les activités libérales BNC. La location de meublés de tourisme non classés relève d’un abattement spécifique de 30 %. Les règles applicables peuvent dépendre de la catégorie exacte de recettes.
Par exemple, une personne qui réalise 59 000 € de ventes et 33 000 € de prestations BIC obtient, après abattements respectifs de 71 % et 50 %, un revenu imposable calculé de 17 100 € au titre des ventes et de 16 500 € au titre des prestations, soit 33 600 € au total.
Des cotisations calculées selon la nature de l’activité
Le taux de cotisations sociales s’applique à la part du chiffre d’affaires correspondant à chaque activité. En 2026, les taux indiqués sont notamment de 12,3 % pour la vente de marchandises, de 21,2 % pour les prestations de services BIC, de 25,6 % pour les professions libérales non réglementées hors Cipav et de 23,2 % pour les professions relevant de la Cipav.
Lorsque les activités relèvent de régimes différents, l’activité principale sert notamment à déterminer le régime de protection sociale applicable. Elle correspond en principe à l’activité la plus ancienne ; si plusieurs activités ont débuté simultanément, le choix de l’activité principale revient à l’entrepreneur selon les règles applicables.
La TVA : un seuil distinct à surveiller
La franchise en base de TVA possède ses propres seuils, indépendants des plafonds du régime micro-fiscal. Pour les activités mixtes, les repères généraux fournis pour 2026 prévoient un chiffre d’affaires global maximal de 85 000 € et un plafond de 37 500 € pour les prestations de services BIC et BNC. Des règles particulières existent pour certaines professions et activités.
Si vous devenez redevable de la TVA, vos factures doivent faire apparaître le traitement adapté à chaque opération. La ventilation des recettes et des taux applicables évite les erreurs lorsque ventes et prestations figurent sur une même facture. Les seuils de TVA ayant fait l’objet d’évolutions et de discussions, consultez les informations actualisées sur Service-Public.fr et sur le site de l’Urssaf.
Organisation au quotidien : garder une gestion lisible
Une seule structure simplifie certains aspects de la gestion, mais elle ne dispense pas de respecter les obligations administratives liées à chaque activité. Un suivi distinct du chiffre d’affaires, une facturation correctement libellée et des justificatifs bien classés permettent de savoir rapidement où en est chaque branche de l’activité.
Avant de lancer une nouvelle offre, une simulation des recettes attendues peut aussi aider à repérer le moment où les seuils de TVA ou du régime micro-fiscal risquent d’être franchis. Pour une situation complexe, un expert-comptable ou un conseiller compétent peut vérifier les conséquences propres à votre activité.
- Créez des catégories séparées dans votre suivi des recettes.
- Identifiez la nature fiscale et sociale de chaque activité.
- Contrôlez régulièrement les plafonds applicables et les seuils de TVA.
- Adaptez vos factures aux produits vendus et aux prestations réalisées.
Le bon indicateur n’est pas seulement le chiffre d’affaires total : sa répartition entre les activités peut changer les règles à appliquer.
Pour vérifier les démarches de modification ou d’ajout d’activité, consultez le guichet unique des formalités des entreprises. Une société peut également être envisagée en complément dans certains projets, mais elle suppose une structure juridique distincte et des formalités spécifiques.
Questions fréquentes sur plusieurs micro-entreprises
Peut-on ouvrir une deuxième micro-entreprise avec un autre numéro SIRET ?
Non. Une personne ne peut pas créer plusieurs entreprises individuelles sous le régime micro-entreprise. Elle peut toutefois exercer plusieurs activités dans son entreprise existante et déclarer les changements nécessaires.
Peut-on cumuler une activité commerciale et une activité libérale ?
Oui, si chacune des activités est compatible avec le régime micro-entreprise et que les conditions d’exercice sont respectées. Les recettes doivent être suivies par catégorie pour appliquer les règles fiscales et sociales correspondantes.
Le chiffre d’affaires de toutes les activités est-il additionné ?
Un plafond global peut concerner l’ensemble de l’entreprise, tandis que certains plafonds spécifiques portent sur une catégorie de recettes. Il faut donc suivre à la fois le total et la ventilation par activité.
Une société peut-elle être créée en plus d’une micro-entreprise ?
Une société est une structure distincte de l’entreprise individuelle et peut, sous réserve des règles applicables à la situation, coexister avec elle. Les conséquences fiscales, sociales et administratives méritent d’être vérifiées avant la création.

Je suis Camille Rousset, ancienne conseillère d’orientation devenue rédactrice spécialisée formation, carrière et monde du travail. Études, premier emploi, reconversion, recrutement, création d’entreprise : j’écris des guides concrets pour aider chacun à construire son projet pro à toutes les étapes — du collégien qui choisit ses options au salarié qui se lance en freelance.